Das Pfändungsschutzkonto ("P-Konto")
Stand:
05. Oktober 2026
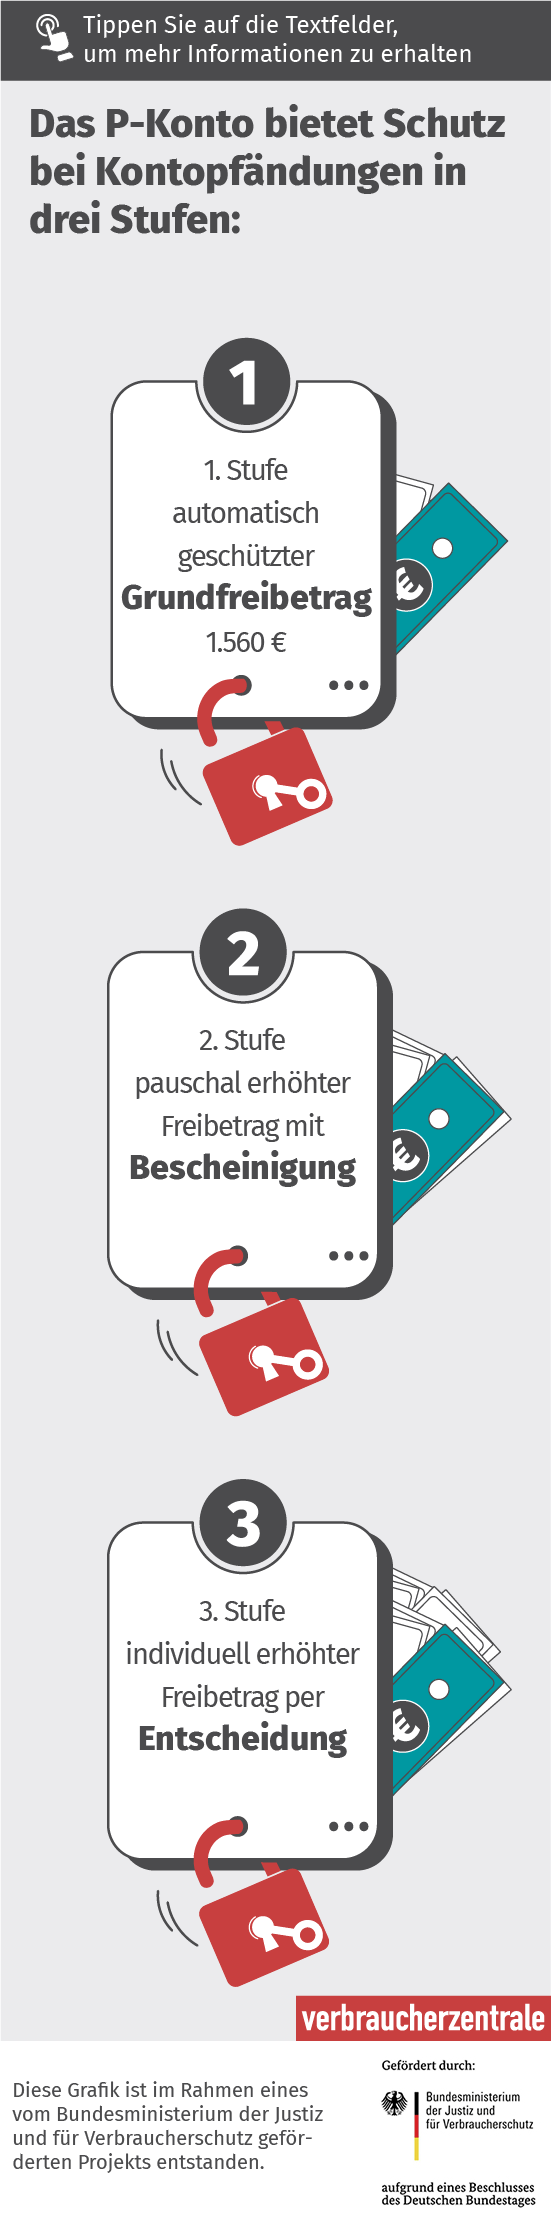
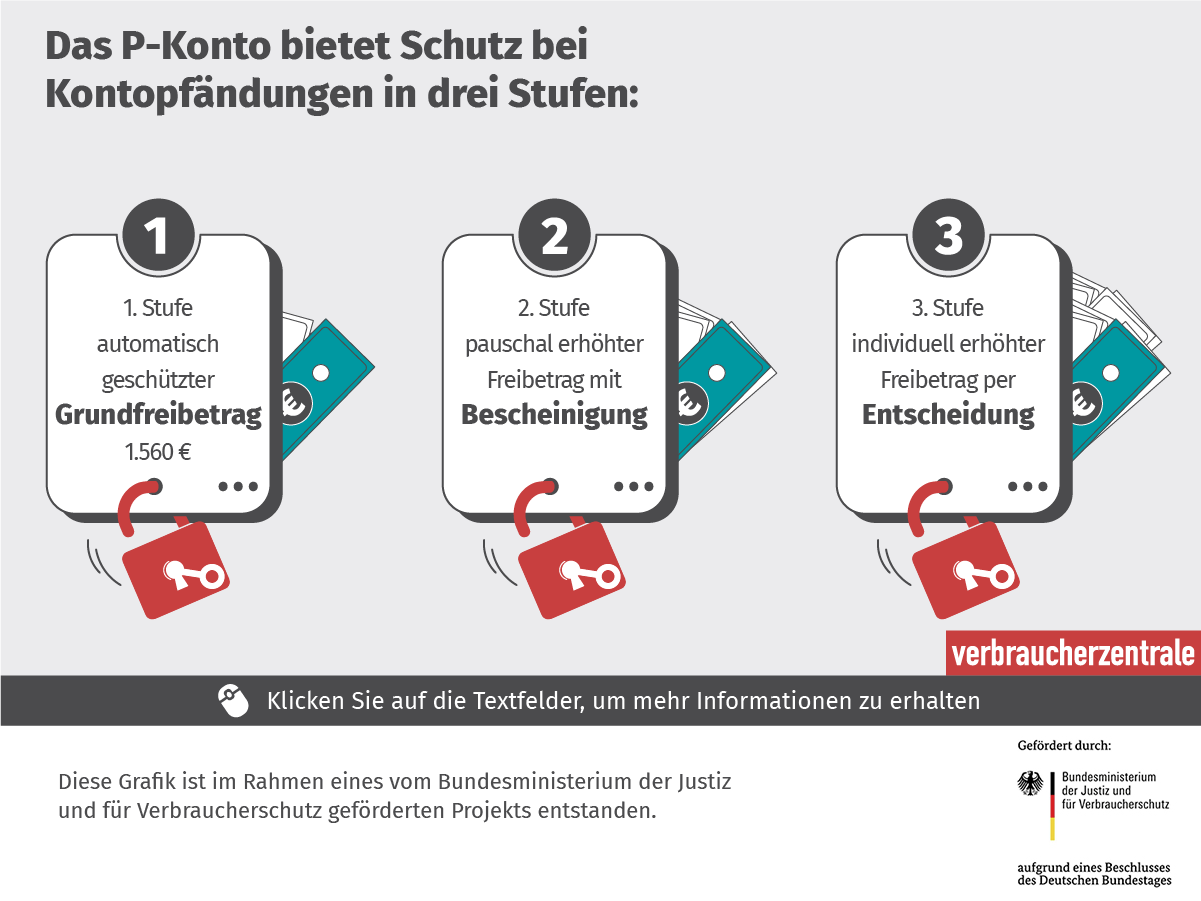
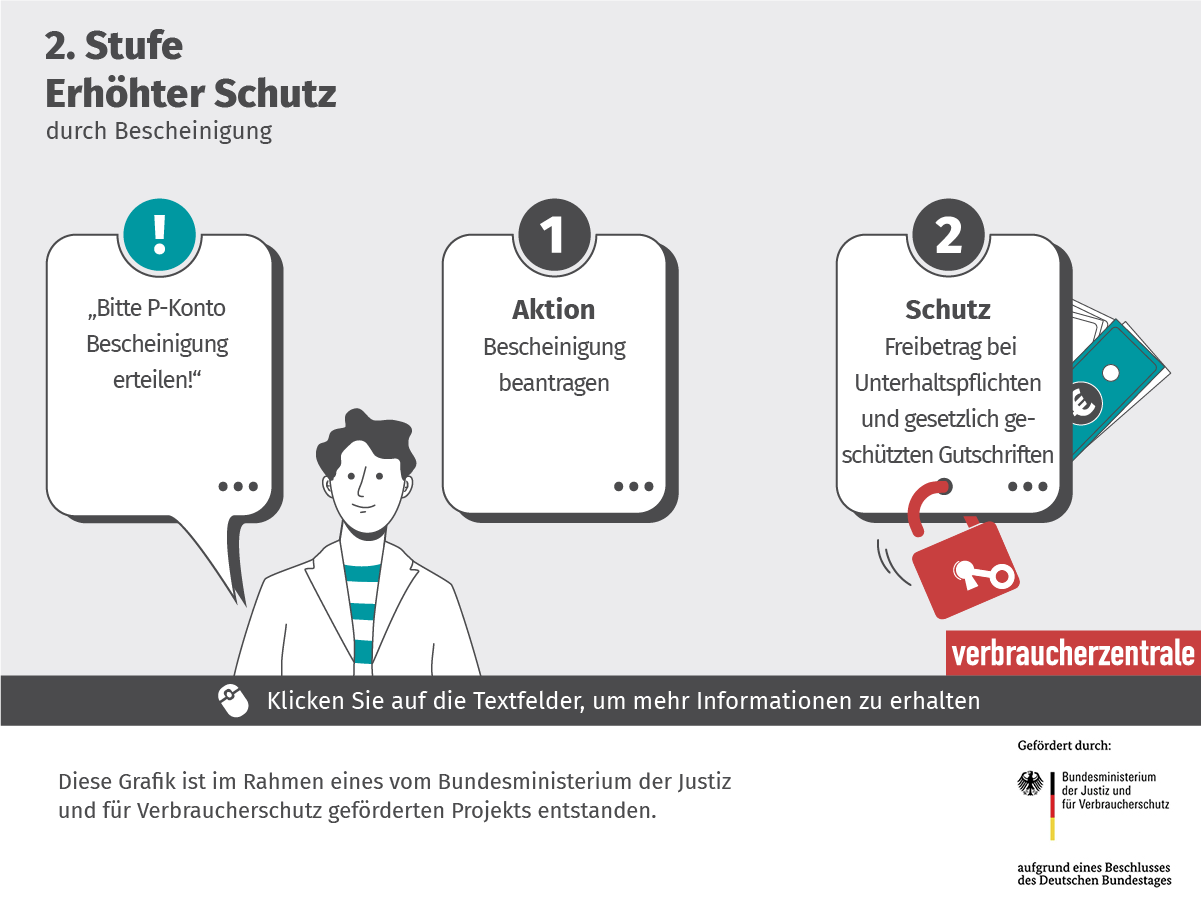
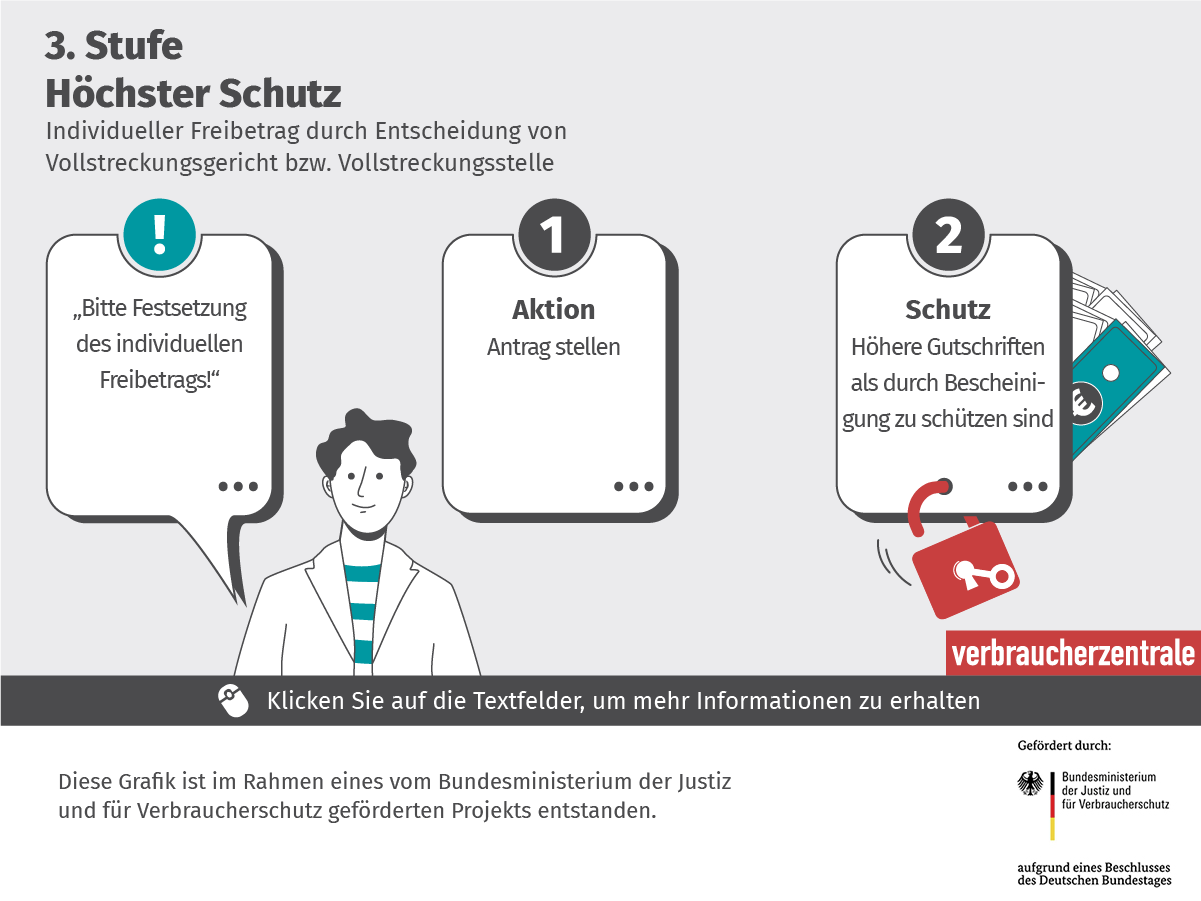
Jeder Kontoinhaber hat gegenüber seiner Bank den Anspruch, dass sein Girokonto als Pfändungsschutzkonto, sogenanntes P-Konto, geführt wird. Im Gegensatz zu "normalen" Girokonten wird ein Kontoguthaben hier gegen Pfändung, Ver- und Aufrechnung geschützt.
P-Konto beantragen: So geht's
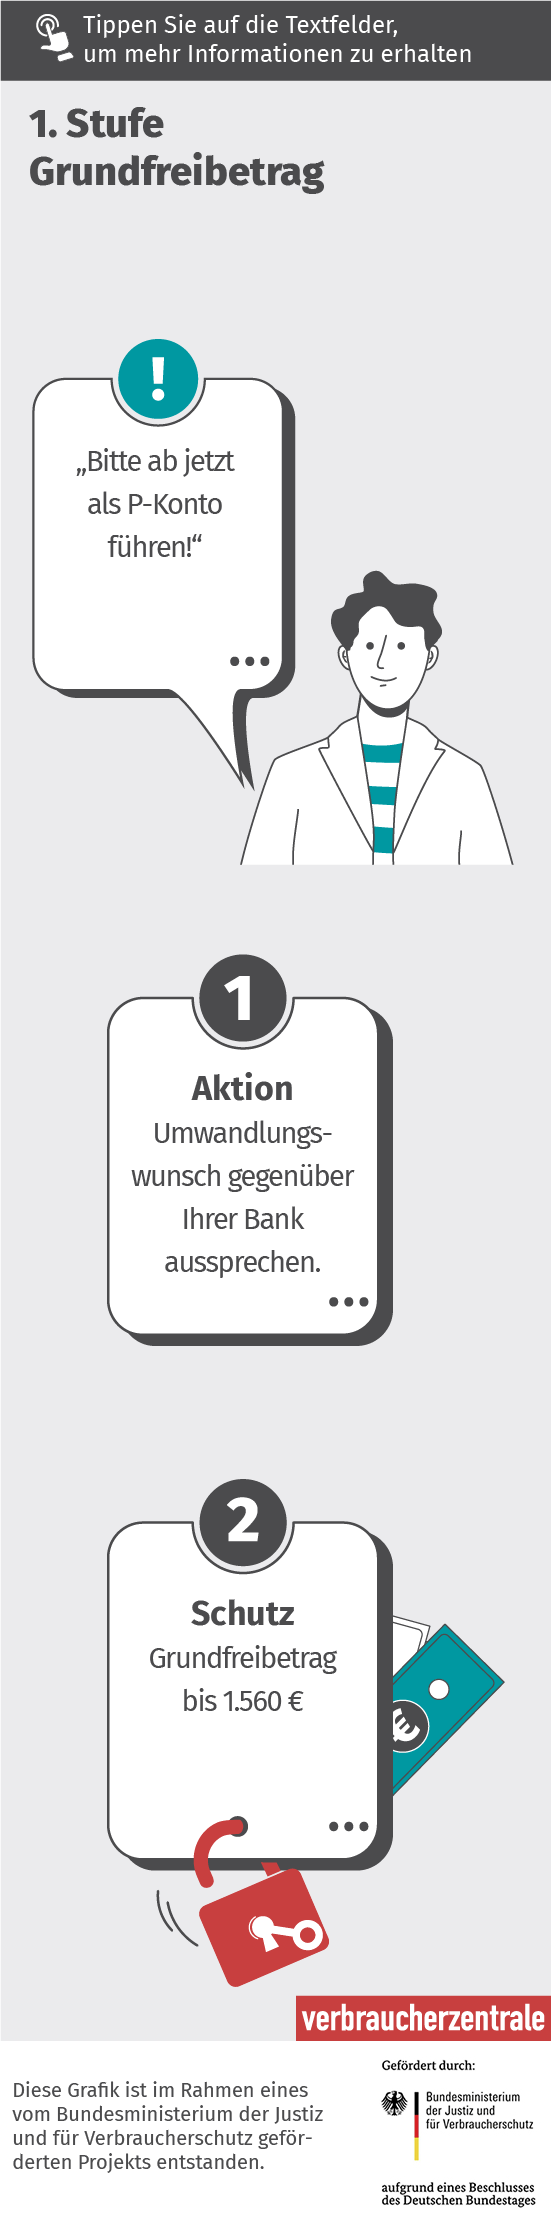
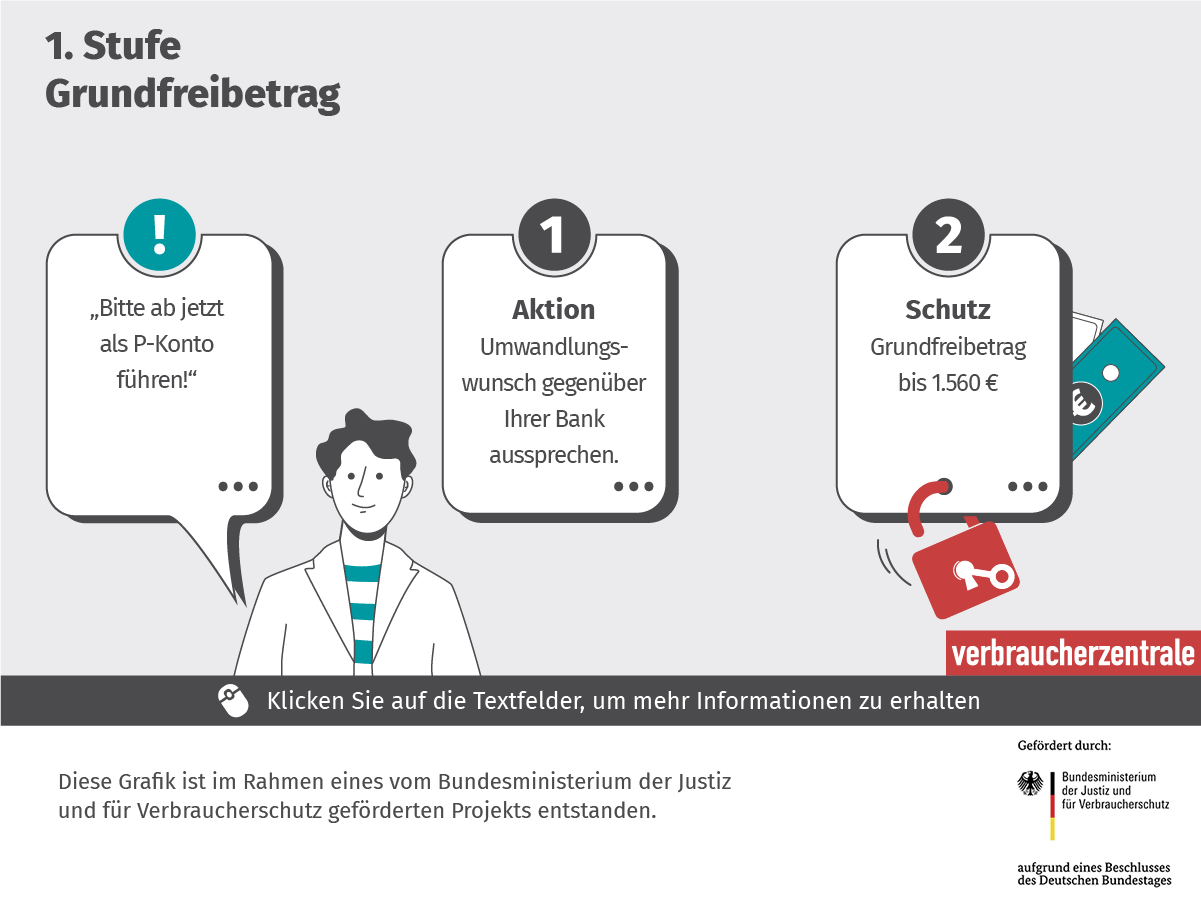
- Sie fordern Ihre Bank/Sparkasse auf, Ihr Konto in ein P-Konto umzuwandeln.
- Spätestens nach vier Geschäftstagen muss das P-Konto eingerichtet sein.
- Auf dem P-Konto steht Ihnen monatlich mindestens der Grundfreibetrag zum Bezahlen zur Verfügung.
- Das gilt auch dann, wenn das Konto bei Umwandlung im Minus ist.
Wichtig: Ihre Bank/Sparkasse darf die Einrichtung des P-Kontos nicht an Bedingungen knüpfen! Das bedeutet insbesondere:
- Sie müssen ein Minus nicht vorher ausgleichen.
- Sie müssen keine Ratenzahlung vereinbaren.
- Sie müssen keinen persönlichen Termin wahrnehmen.
- Ihr bisheriges Kontomodell bleibt unverändert. Durch die Einrichtung des P-Kontos dürfen keine zusätzlichen Kosten entstehen.




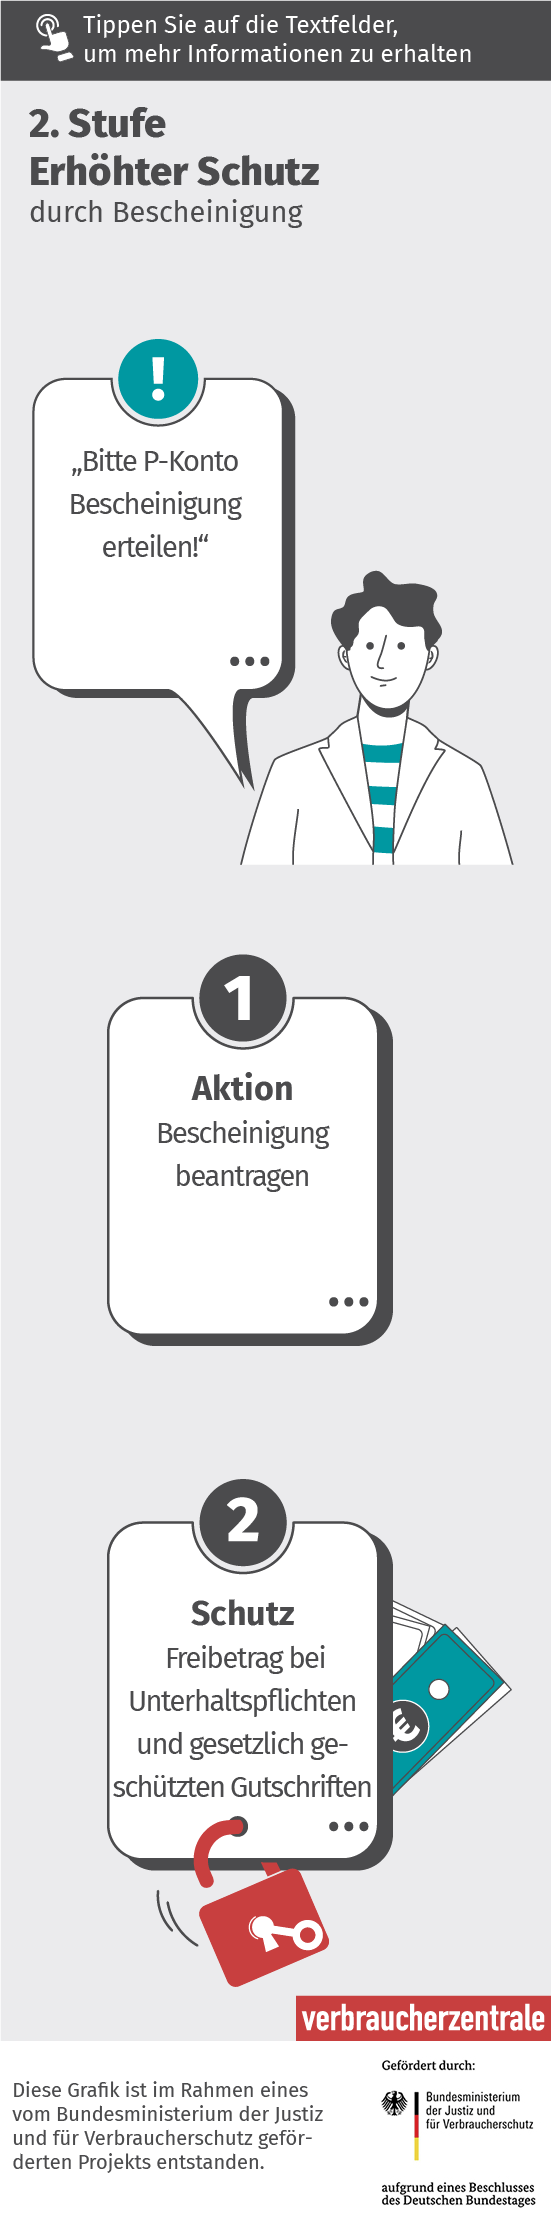
Beantragen Sie mit KonBeO eine P-Kontobescheinigung bei einer anerkannten Schuldnerberatungsstelle. Die Nutzung der Anwendung ist aufgrund der Förderung durch das Familienministerium NRW für Sie kostenfrei.



Konto gepfändet – und nun?